Podatek od spadku 2026 zależy przede wszystkim od wartości odziedziczonego majątku, relacji rodzinnej ze spadkodawcą oraz możliwości skorzystania ze zwolnienia. W Polsce dziedziczenie pieniędzy, nieruchomości i innych składników majątku podlega przepisom ustawy o podatku od spadków i darowizn. Nie oznacza to jednak, że każda osoba otrzymująca spadek musi oddać część jego wartości fiskusowi, Santeos.pl podaje.
Najbliższa rodzina może skorzystać z całkowitego zwolnienia, jeżeli spełni ustawowe warunki i dopełni formalności. W pozostałych przypadkach znaczenie mają kwoty wolne od podatku, trzy grupy podatkowe oraz terminy zgłoszenia nabycia majątku. W 2026 roku istotne są również zmiany dotyczące momentu powstania obowiązku podatkowego i możliwości przywrócenia terminu na zgłoszenie.
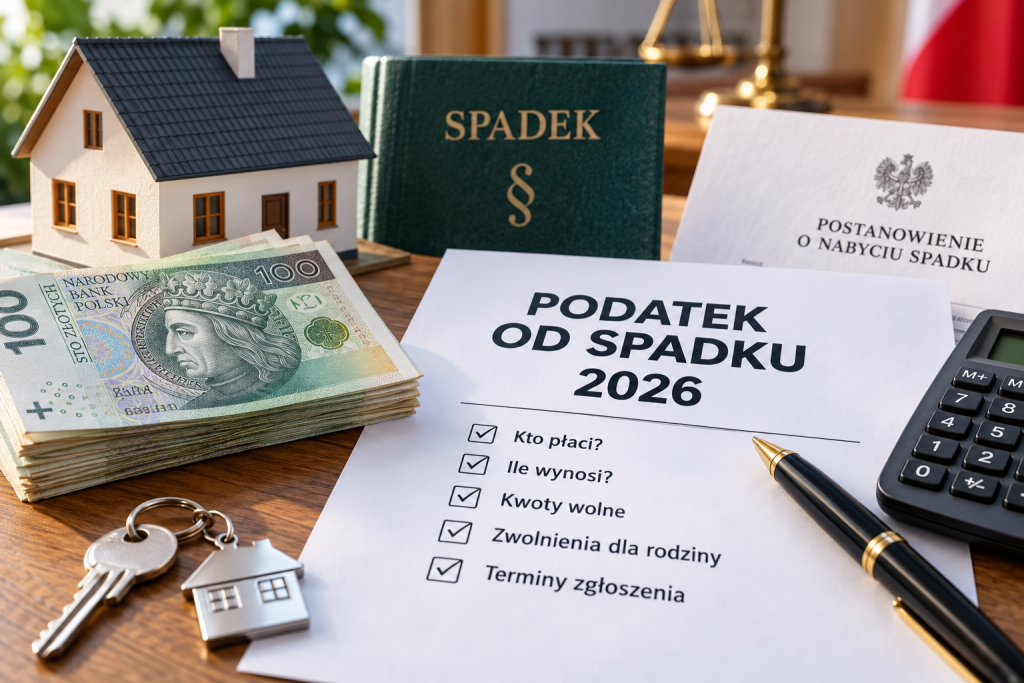
Kto płaci podatek od spadku w 2026 roku?
Podatnikiem jest osoba fizyczna, która nabywa majątek w drodze dziedziczenia. Obowiązek podatkowy nie zależy wyłącznie od tego, czy spadek obejmuje mieszkanie, działkę, oszczędności, samochód czy inne prawa majątkowe. Istotna jest wartość nabytego majątku, ustawowe zwolnienia i stopień pokrewieństwa ze zmarłym.
Polskie przepisy wyróżniają trzy grupy podatkowe. Od przynależności do konkretnej grupy zależą zarówno kwota wolna, jak i stawka stosowana przy obliczaniu podatku.
| Grupa podatkowa | Kto do niej należy | Kwota wolna |
|---|---|---|
| I grupa | Małżonek, dzieci, rodzice, wnuki, rodzeństwo, teściowie, zięć i synowa | 36 120 zł |
| II grupa | Między innymi siostrzeńcy, bratankowie, wujowie, ciotki i część powinowatych | 27 090 zł |
| III grupa | Pozostałe osoby, w tym osoby niespokrewnione | 5 733 zł |
Limity dotyczą łącznej wartości nabyć od tej samej osoby w okresie pięciu lat, z uwzględnieniem ostatniego nabycia. Nie należy więc automatycznie traktować każdego nowego spadku jako osobnej podstawy do wykorzystania pełnego limitu.
Najważniejsza zasada jest prosta: im dalsze pokrewieństwo ze spadkodawcą, tym niższa kwota wolna i potencjalnie wyższy podatek.
W praktyce podatek nie zawsze występuje nawet wtedy, gdy wartość majątku przekracza limit właściwy dla grupy podatkowej. Najbliżsi krewni mogą skorzystać z osobnego zwolnienia, które obejmuje cały kwalifikujący się spadek, niezależnie od jego wartości.
Kiedy spadek po rodzicach lub małżonku jest zwolniony z podatku?
Najbliższa rodzina może korzystać ze zwolnienia określanego jako grupa zerowa. Obejmuje ono małżonka, dzieci, wnuki, rodziców, dziadków, pradziadków, pasierba, rodzeństwo, ojczyma i macochę.
Zwolnienie dotyczy również majątku o dużej wartości, w tym mieszkań, domów i oszczędności. Warunkiem jest jednak prawidłowe zgłoszenie nabycia spadku w ustawowym terminie, jeżeli przepisy wymagają takiego zgłoszenia.
Formularz SD-Z2 i termin sześciu miesięcy
W standardowej sytuacji zgłoszenie składa się na formularzu SD-Z2. Termin wynosi sześć miesięcy od dnia uprawomocnienia się postanowienia sądu o nabyciu spadku, zarejestrowania aktu poświadczenia dziedziczenia przez notariusza albo wydania europejskiego poświadczenia spadkowego.
Każdy spadkobierca korzystający ze zwolnienia składa zgłoszenie we własnym imieniu. Jeżeli po rodzicach dziedziczy troje dzieci, każde z nich powinno osobno zadbać o spełnienie wymaganych warunków.
Zwolnienie dla najbliższej rodziny nie oznacza braku formalności. W wielu przypadkach to właśnie terminowe złożenie SD-Z2 decyduje o tym, czy odziedziczony majątek pozostanie wolny od podatku.
Od 7 stycznia 2026 roku obowiązują przepisy przewidujące możliwość przywrócenia terminu na zgłoszenie w określonych sytuacjach. Podatnik musi uprawdopodobnić, że uchybienie nastąpiło bez jego winy, na przykład z powodu choroby. Rozwiązanie obejmuje nabycia dokonane od tej daty oraz przypadki, w których sześciomiesięczny termin nie upłynął jeszcze 7 stycznia 2026 roku.
Nie oznacza to automatycznego przedłużenia terminu dla każdego spadkobiercy. Wniosek o jego przywrócenie wymaga uzasadnienia i podlega ocenie organu podatkowego.
Ile wynosi podatek od spadku w 2026 roku?
Jeżeli spadkobierca nie korzysta ze zwolnienia dla najbliższej rodziny, podatek oblicza się od nadwyżki ponad kwotę wolną. Stawki są progresywne w ramach ustawowych przedziałów, a ich wysokość zależy od grupy podatkowej.
| Nadwyżka ponad kwotę wolną | I grupa podatkowa | II grupa podatkowa | III grupa podatkowa |
|---|---|---|---|
| Do 11 833 zł | 3% | 7% | 12% |
| Od 11 833 zł do 23 665 zł | 355 zł + 5% nadwyżki ponad 11 833 zł | 828,40 zł + 9% nadwyżki ponad 11 833 zł | 1 420 zł + 16% nadwyżki ponad 11 833 zł |
| Powyżej 23 665 zł | 946,60 zł + 7% nadwyżki ponad 23 665 zł | 1 893,30 zł + 12% nadwyżki ponad 23 665 zł | 3 313,20 zł + 20% nadwyżki ponad 23 665 zł |
Podane stawki stosuje się do nadwyżki ustalonej zgodnie z przepisami, a nie do całej wartości spadku. Przy wyliczeniu uwzględnia się również ustawowe zasady ustalania podstawy opodatkowania i wartość rzeczy lub praw majątkowych.
Przykład obliczenia podatku
Załóżmy, że osoba niespokrewniona dziedziczy po zmarłym majątek o wartości 50 000 zł. Nie przysługuje jej zwolnienie dla najbliższej rodziny, a wartość spadku nie wymaga innych korekt.
- Wartość nabytego majątku wynosi 50 000 zł.
- Kwota wolna dla III grupy podatkowej wynosi 5 733 zł.
- Nadwyżka ponad kwotę wolną wynosi 44 267 zł.
- Ponieważ nadwyżka przekracza 23 665 zł, stosuje się najwyższy przedział skali dla III grupy.
Obliczenie:
3 313,20 zł + 20% × (44 267 zł − 23 665 zł) = 7 433,60 zł.
W tym uproszczonym przykładzie podatek wynosi 7 433,60 zł.
Dwa spadki o tej samej wartości mogą oznaczać zupełnie różne obciążenia podatkowe, jeśli otrzymują je osoby należące do innych grup podatkowych.
Jak zgłosić spadek do urzędu skarbowego?
Formalności zależą od sytuacji spadkobiercy. Osoba korzystająca ze zwolnienia dla najbliższej rodziny zasadniczo składa formularz SD-Z2, natomiast w przypadku opodatkowanego nabycia majątku stosuje się zeznanie SD-3.
Właściwy formularz można złożyć elektronicznie lub w urzędzie skarbowym. W przypadku SD-3 urząd ustala podatek w decyzji, uwzględniając kwotę wolną i odpowiednią skalę podatkową.
Najważniejsze kroki
- Potwierdź nabycie spadku. Ustal datę uprawomocnienia się postanowienia sądu albo zarejestrowania aktu poświadczenia dziedziczenia.
- Określ wartość majątku. Zbierz informacje o nieruchomościach, rachunkach bankowych, ruchomościach i innych składnikach spadku.
- Sprawdź grupę podatkową. Ustal, czy przysługuje zwolnienie dla najbliższej rodziny, czy należy zastosować kwotę wolną i skalę podatkową.
- Wybierz formularz. SD-Z2 służy do zgłoszenia nabycia w celu skorzystania ze zwolnienia, a SD-3 jest zeznaniem podatkowym.
- Dopilnuj terminu. Zgłoszenie SD-Z2 co do zasady składa się w ciągu sześciu miesięcy, a zeznanie SD-3 w terminie przewidzianym przepisami.
W przypadku SD-3 podatek oblicza urząd skarbowy. Po otrzymaniu decyzji podatnik ma 14 dni na zapłatę kwoty wskazanej przez urząd.
Właściwość urzędu zależy od rodzaju odziedziczonego majątku i okoliczności sprawy. Przy dziedziczeniu nieruchomości istotne jest miejsce jej położenia, natomiast w innych przypadkach zastosowanie mają szczegółowe reguły właściwości miejscowej. Przed wysłaniem dokumentów warto sprawdzić, który urząd powinien rozpatrzyć zgłoszenie.
Co zmieniło się w przepisach o spadkach w 2026 roku?
Zmiany obowiązujące od 7 stycznia 2026 roku dotyczą przede wszystkim sytuacji, w których spadkobierca nie zdążył złożyć zgłoszenia w terminie, oraz momentu powstania obowiązku podatkowego.
W przypadku dziedziczenia obowiązek podatkowy powstaje po formalnym potwierdzeniu nabycia spadku przez sąd lub notariusza. Dzięki temu termin na dopełnienie formalności jest powiązany z momentem prawnym, który można jednoznacznie ustalić.
Nowe regulacje przewidują także możliwość wnioskowania o przywrócenie terminu na zgłoszenie majątku od najbliższej rodziny, jeżeli jego przekroczenie nastąpiło bez winy podatnika. Nie jest to jednak ogólne zwolnienie z obowiązku składania dokumentów.
Osoby, które otrzymały spadek przed zmianą przepisów, powinny sprawdzić, czy ich sytuacja mieści się w warunkach przejściowych. Znaczenie ma nie tylko data śmierci spadkodawcy, lecz także data formalnego potwierdzenia dziedziczenia i to, czy termin na zgłoszenie już upłynął.
Dodatkowe informacje o innych zmianach podatkowych w Polsce w 2026 roku można znaleźć w materiale Zmiany podatkowe 2026 w Polsce.
Spadek a inne pieniądze po zmarłym
Nie wszystkie środki otrzymywane po śmierci bliskiej osoby muszą być traktowane tak samo jak zwykły spadek. Przykładem są pieniądze zgromadzone na subkoncie w ZUS, które w określonych sytuacjach mogą zostać przekazane uprawnionym osobom.
Sposób podziału tych środków zależy od zasad dotyczących ubezpieczenia, wskazania osób uprawnionych i sytuacji rodzinnej zmarłego. Nie należy automatycznie zakładać, że każda wypłata z ZUS podlega identycznym formalnościom jak dziedziczenie nieruchomości czy środków na zwykłym rachunku bankowym.
Więcej informacji na ten temat zawiera artykuł Czy pieniądze z subkonta ZUS można dziedziczyć?.
W sprawach majątkowych warto również odróżniać podatek od spadków i darowizn od podatku dochodowego. Zasady dotyczące kwoty wolnej w PIT nie są tym samym co limity obowiązujące przy dziedziczeniu. Wyjaśnienie dotyczące podatku dochodowego w 2026 roku znajduje się w materiale Kwota wolna od podatku 2026.
FAQ. Najczęstsze pytania o podatek od spadku
Czy dziecko płaci podatek od spadku po rodzicach w 2026 roku?
Dziecko może skorzystać z całkowitego zwolnienia, jeśli spełni warunki ustawowe i prawidłowo zgłosi nabycie majątku. Co do zasady formularz SD-Z2 należy złożyć w ciągu sześciu miesięcy od formalnego potwierdzenia dziedziczenia.
Ile wynosi kwota wolna od podatku od spadku?
W 2026 roku kwota wolna wynosi 36 120 zł dla I grupy podatkowej, 27 090 zł dla II grupy oraz 5 733 zł dla III grupy. Limity uwzględniają nabycia od tej samej osoby w okresie pięciu lat wraz z ostatnim nabyciem.
Czy trzeba zgłaszać spadek o niewielkiej wartości?
Jeżeli łączna wartość nabyć od tej samej osoby w okresie pięciu lat, wraz z ostatnim nabyciem, nie przekracza kwoty wolnej, co do zasady nie trzeba składać zeznania podatkowego. Osobne zasady dotyczą osób korzystających ze zwolnienia dla najbliższej rodziny.
Co zrobić po przekroczeniu terminu SD-Z2?
Od 7 stycznia 2026 roku w określonych przypadkach można wystąpić o przywrócenie terminu, jeżeli jego przekroczenie nastąpiło bez winy podatnika. Konieczne jest uprawdopodobnienie przyczyny uchybienia, a samo złożenie wniosku nie gwarantuje przywrócenia terminu.
Kiedy trzeba zapłacić podatek od spadku?
W przypadku rozliczenia na formularzu SD-3 urząd skarbowy wydaje decyzję określającą wysokość podatku. Należność należy uregulować w ciągu 14 dni od otrzymania decyzji.
Czy podatek od spadku liczy się od całej wartości majątku?
Nie. Podstawą obliczenia jest co do zasady wartość nabytego majątku po uwzględnieniu przewidzianych prawem odliczeń, pomniejszona o kwotę wolną. Dopiero do ustalonej nadwyżki stosuje się właściwą skalę podatkową.
Co warto zapamiętać przed zgłoszeniem spadku?
W 2026 roku wysokość podatku od spadku zależy od relacji ze spadkodawcą, wartości nabytego majątku oraz spełnienia warunków zwolnienia. Najbliższa rodzina może uniknąć podatku, ale musi dopilnować wymaganych formalności. W pozostałych przypadkach podstawowe znaczenie mają kwoty wolne, właściwa grupa podatkowa i terminowe rozliczenie z urzędem skarbowym.
Przed złożeniem dokumentów warto ustalić datę formalnego potwierdzenia dziedziczenia, zgromadzić dane o wartości majątku i wybrać odpowiedni formularz. Pozwala to uniknąć pomylenia zgłoszenia SD-Z2 z zeznaniem SD-3 oraz błędnego obliczenia należności.