Kwota wolna od podatku 2026 wynosi 30 000 zł dla dochodów opodatkowanych według skali podatkowej. W 2026 roku nie weszła w życie podwyżka tej kwoty do 60 000 zł, dlatego przy obliczaniu PIT nadal stosowana jest kwota zmniejszająca podatek w wysokości 3600 zł rocznie, Santeos.pl podaje.
Najważniejsze jest rozróżnienie kwoty wolnej od przychodu, pensji brutto i wynagrodzenia netto. Limit 30 000 zł odnosi się do podstawy obliczenia podatku, a nie po prostu do sumy przelewów otrzymanych od pracodawcy.
Ile wynosi kwota wolna od podatku w 2026 roku
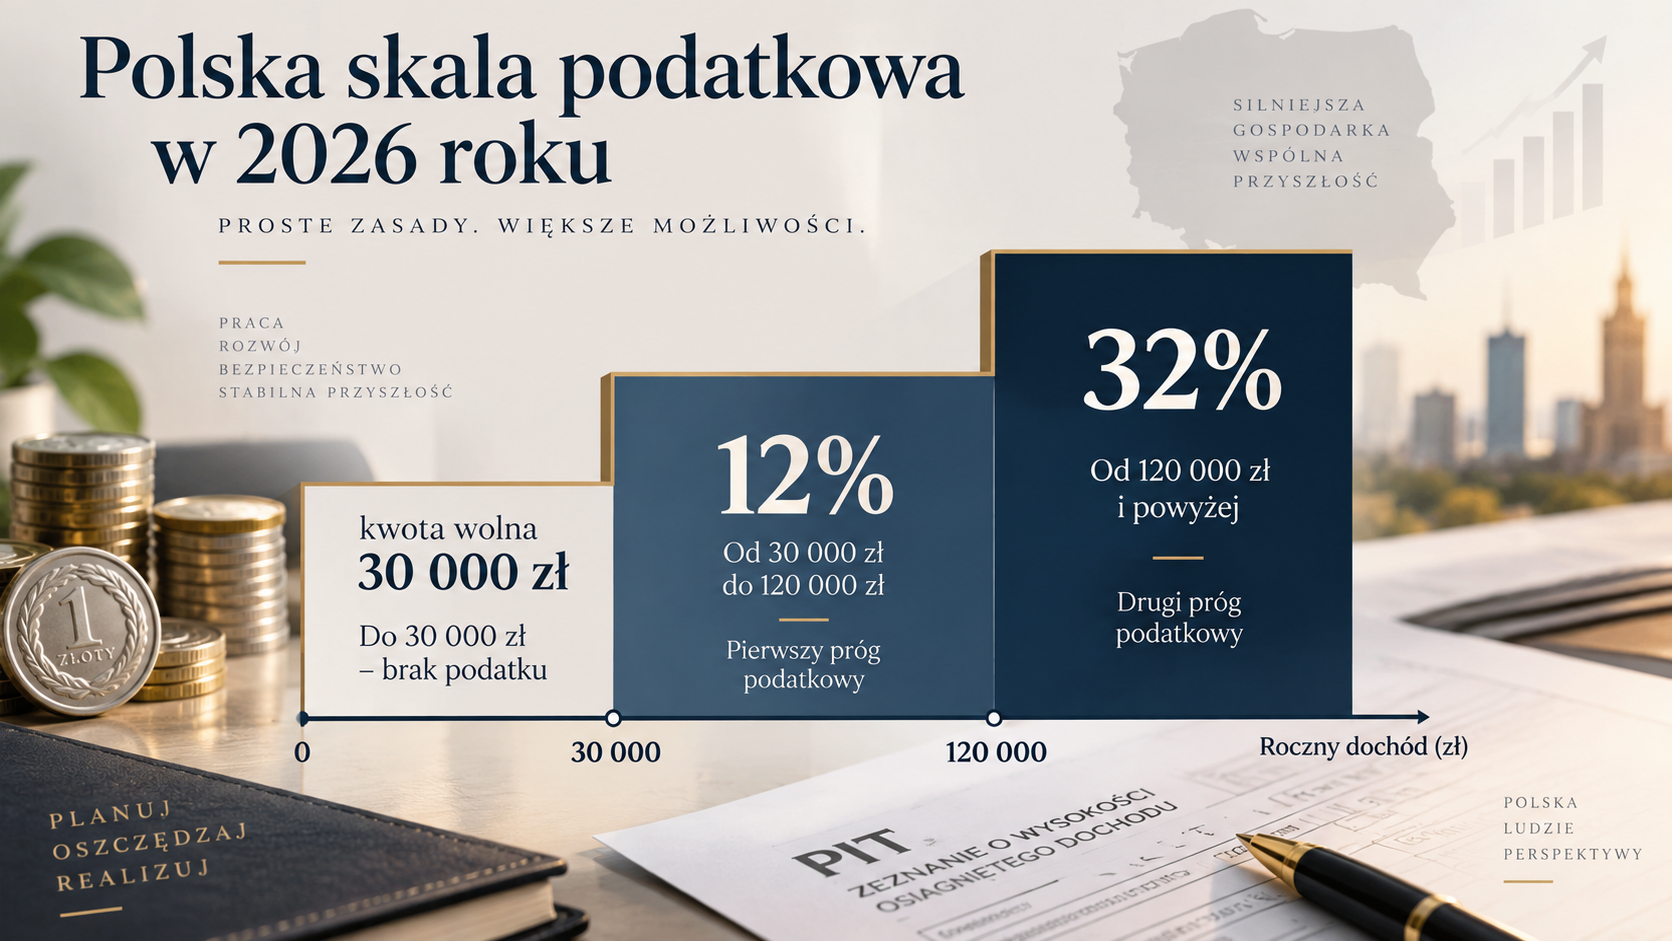
Według przepisów obowiązujących w 2026 roku kwota wolna od PIT pozostaje na poziomie 30 000 zł. Mechanizm działa w ramach skali podatkowej: do 120 000 zł podstawy obliczenia podatku obowiązuje stawka 12 proc., natomiast od nadwyżki ponad 120 000 zł stawka wynosi 32 proc.
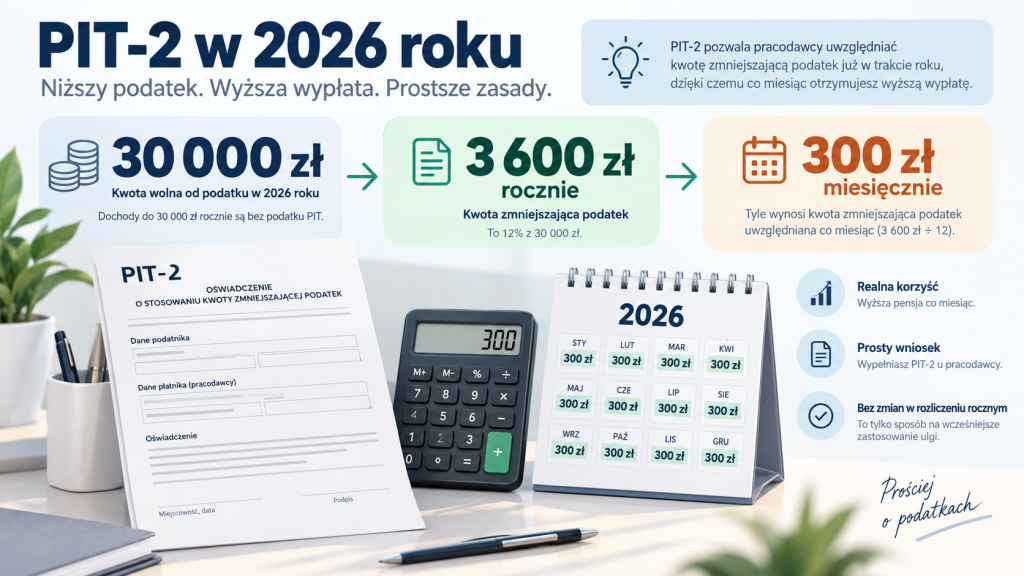
Kwota 30 000 zł nie występuje w tabeli skali jako osobny przedział ze stawką 0 proc. Efekt zwolnienia uzyskuje się dzięki kwocie zmniejszającej podatek wynoszącej 3600 zł. Przy stawce 12 proc. rachunek jest prosty: 30 000 zł × 12 proc. = 3600 zł.
| Element rozliczenia PIT w 2026 r. | Kwota lub stawka |
|---|---|
| Kwota wolna od podatku | 30 000 zł |
| Kwota zmniejszająca podatek rocznie | 3600 zł |
| Maksymalne miesięczne pomniejszenie zaliczki | 300 zł |
| Pierwszy próg podatkowy | do 120 000 zł |
| Stawka w pierwszym progu | 12% |
| Stawka od nadwyżki ponad 120 000 zł | 32% |
Dochód mieszczący się w kwocie wolnej może prowadzić do zerowego PIT, ale nie oznacza automatycznie braku składek ZUS czy składki zdrowotnej.
Zmiany w innych obszarach fiskalnych nie należy utożsamiać ze zmianą samej kwoty wolnej. Szerszy przegląd regulacji obowiązujących od początku roku zawiera materiał o zmianach podatkowych w Polsce w 2026 roku.
Komentarz ekspercki: kwota wolna i próg podatkowy to dwa różne parametry. Pierwsza powoduje, że początkowa część podstawy opodatkowania nie generuje PIT, natomiast próg 120 000 zł wyznacza moment przejścia z 12-procentowej do 32-procentowej stawki.
Kto może korzystać z kwoty wolnej od podatku
Z 30 000 zł korzystają podatnicy rozliczający dochody według skali podatkowej. Dotyczy to między innymi pracowników, części zleceniobiorców, emerytów i rencistów oraz przedsiębiorców, którzy wybrali skalę podatkową.
Kwota wolna jest jedna dla wszystkich dochodów danej osoby opodatkowanych skalą. Kilka umów, dwóch pracodawców albo połączenie etatu i zlecenia nie tworzą kilku osobnych limitów po 30 000 zł.
W praktyce mechanizm obejmuje między innymi:
- wynagrodzenie ze stosunku pracy opodatkowane skalą,
- przychody z umów cywilnoprawnych rozliczanych według skali,
- emerytury i renty podlegające PIT,
- działalność gospodarczą opodatkowaną według skali,
- inne dochody objęte art. 27 ustawy o PIT.
Przy umowach cywilnoprawnych znaczenie mają równocześnie składki i koszty uzyskania przychodu. Szczegółowe zasady przedstawia artykuł umowa zlecenie 2026 – składki, podatki i prawa pracownika.
Skala podatkowa 2026 nie jest natomiast tym samym co podatek liniowy czy ryczałt. Osoba rozliczająca działalność wyłącznie podatkiem liniowym nie pomniejsza podatku o standardową kwotę wolną 30 000 zł przewidzianą dla skali.
Jak obliczyć podatek przy kwocie wolnej 30 000 zł
Najprostszy przykład dotyczy osoby, której roczna podstawa obliczenia podatku wynosi 60 000 zł. Podatek według stawki 12 proc. to 7200 zł, od czego odejmowana jest kwota zmniejszająca 3600 zł. Podatek przed uwzględnieniem innych ulg wynosi więc 3600 zł.
Przy podstawie 30 000 zł rachunek wygląda następująco:
- 30 000 zł × 12 proc. = 3600 zł.
- Od podatku odejmowana jest kwota zmniejszająca 3600 zł.
- Wynik podatku wynosi 0 zł.
Przy podstawie 120 000 zł podatek wynosi 14 400 zł pomniejszone o 3600 zł, czyli 10 800 zł. Dopiero dochód przekraczający 120 000 zł powoduje zastosowanie stawki 32 proc. do nadwyżki.
| Podstawa obliczenia podatku | PIT przed innymi ulgami |
|---|---|
| 30 000 zł | 0 zł |
| 40 000 zł | 1200 zł |
| 60 000 zł | 3600 zł |
| 90 000 zł | 7200 zł |
| 120 000 zł | 10 800 zł |
| 150 000 zł | 20 400 zł |
Przy 150 000 zł pierwsze 120 000 zł daje 10 800 zł podatku, a od 30 000 zł nadwyżki naliczane jest 32 proc., czyli 9600 zł. Łącznie daje to 20 400 zł przed ewentualnymi ulgami i odliczeniami.
Kwota 30 000 zł nie oznacza wynagrodzenia 30 000 zł brutto ani 30 000 zł netto. Podstawę PIT ustala się po uwzględnieniu właściwych kosztów oraz innych elementów wpływających na dochód, dlatego pensja brutto potrzebna do osiągnięcia 30 000 zł podstawy opodatkowania może być wyższa.
Ile daje kwota zmniejszająca podatek miesięcznie
Kwota zmniejszająca podatek wynosi w 2026 roku 3600 zł rocznie. Przy jednym płatniku może to oznaczać pomniejszenie miesięcznej zaliczki na PIT o 300 zł, czyli 1/12 rocznej kwoty.
Nie oznacza to jednak automatycznej podwyżki wynagrodzenia netto dokładnie o 300 zł u każdego pracownika. Znaczenie mają wysokość dochodu, wykorzystanie kwoty zmniejszającej u innych płatników, rodzaj umowy oraz sposób pobierania zaliczek.
Podatnik osiągający przychody od kilku płatników może podzielić miesięczne pomniejszenie:
- 300 zł u jednego płatnika,
- po 150 zł u dwóch płatników,
- po 100 zł u trzech płatników.
Łączne miesięczne pomniejszenie nie może przekroczyć 300 zł.
Komentarz ekspercki: przy kilku źródłach dochodu największym ryzykiem jest wielokrotne zastosowanie pełnej kwoty 300 zł. Może to obniżyć zaliczki w ciągu roku bardziej, niż pozwala roczny limit, a różnica ujawni się przy rozliczeniu zeznania.
Podobny mechanizm ma znaczenie przy świadczeniach emerytalnych. W materiale o emeryturze bez podatku w 2026 roku opisano, jak limit 30 000 zł wpływa na opodatkowanie świadczeń seniorów.
PIT-2 w 2026 roku: czy trzeba składać wniosek
Samo prawo do kwoty wolnej 30 000 zł nie wymaga składania wniosku o jej przyznanie do urzędu skarbowego. Kwota wolna wynika z ustawy i jest ostatecznie uwzględniana w rocznym rozliczeniu PIT.
PIT-2 ma inne zadanie. Oświadczenie pozwala płatnikowi, na przykład pracodawcy lub zleceniodawcy, uwzględniać kwotę zmniejszającą już podczas obliczania miesięcznych zaliczek. Dzięki temu korzyść podatkowa może być rozłożona na wypłaty w ciągu roku zamiast pojawić się dopiero przy rozliczeniu rocznym.
PIT-2 można przekazać:
- na piśmie płatnikowi,
- elektronicznie, jeżeli pracodawca lub zleceniodawca udostępnia własny system kadrowo-płacowy,
- w innej formie zaakceptowanej przez danego płatnika.
Nie obowiązuje ogólny termin typu 31 stycznia czy 30 kwietnia. Oświadczenie można złożyć w dowolnym momencie roku. Płatnik powinien uwzględnić je najpóźniej od miesiąca następującego po miesiącu otrzymania, a w przypadku organów rentowych przepisy przewidują dłuższy okres.
Nie jest też konieczne ponawianie PIT-2 co roku, jeżeli informacje pozostają aktualne. Zmiana liczby płatników, sposobu podziału kwoty zmniejszającej lub innych okoliczności wpływających na zaliczki może natomiast wymagać zmiany albo wycofania wcześniejszego oświadczenia.
Ważny fakt: ePUAP ani osobista wizyta w urzędzie skarbowym nie są standardową drogą składania PIT-2 pracownika. Oświadczenie trafia do płatnika, a nie do naczelnika urzędu skarbowego.
Czy kwota wolna 60 000 zł obowiązuje w 2026 roku
Nie. Kwota wolna 60 tys. zł nie obowiązuje w rozliczeniach PIT za 2026 rok. Aktualny mechanizm nadal opiera się na limicie 30 000 zł oraz kwocie zmniejszającej podatek 3600 zł.
Informacje o politycznych zapowiedziach podwyższenia kwoty wolnej należy oddzielać od uchwalonego prawa. Dla rozliczenia konkretnego roku znaczenie ma przepis obowiązujący w danym okresie, a nie deklarowana docelowa wysokość ulgi.
Temat kolejnych lat został szerzej opisany w materiale kwota wolna od podatku w 2027 roku.
Podstawą prawną pozostaje ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych. Aktualny tekst jednolity ogłoszono w Dz.U. z 2026 r. poz. 592. Art. 27 określa skalę PIT, natomiast przepisy art. 31a–31c regulują między innymi oświadczenia składane płatnikom, stosowanie kwoty zmniejszającej oraz możliwość niepobierania zaliczek w określonych sytuacjach.
FAQ
Ile wynosi kwota wolna od podatku w 2026 roku?
W 2026 roku jest to 30 000 zł dla dochodów opodatkowanych według skali podatkowej. Przy stawce 12 proc. odpowiada jej kwota zmniejszająca podatek 3600 zł rocznie.
Czy przy dochodzie 30 000 zł trzeba zapłacić PIT?
Jeżeli 30 000 zł stanowi podstawę obliczenia podatku objętą skalą, podatek przed uwzględnieniem innych szczególnych zasad wynosi 0 zł. Nie oznacza to automatycznie braku składek na ubezpieczenia społeczne lub zdrowotne.
Czy PIT-2 trzeba składać co roku?
Nie. Złożone oświadczenie zasadniczo obowiązuje również w kolejnych latach, dopóki nie zmienią się okoliczności albo nie zostanie wycofane. Po zmianie sytuacji podatnik powinien odpowiednio zaktualizować oświadczenie.
Czy można podzielić 300 zł między kilku pracodawców?
Tak. Przepisy pozwalają wskazać maksymalnie trzech płatników. Pomniejszenie może wynosić odpowiednio 300 zł, 150 zł lub 100 zł miesięcznie, przy czym łączna wykorzystana kwota nie może przekroczyć 300 zł miesięcznie.
Czy w 2026 roku obowiązuje kwota wolna 60 000 zł?
Nie. Kwota wolna od podatku w 2026 roku wynosi 30 000 zł. Dla rozliczeń za ten rok stosuje się obowiązującą skalę PIT z kwotą zmniejszającą podatek 3600 zł.
Co oznacza to w praktyce
Dla podatnika rozliczanego według skali podstawowe liczby na 2026 rok to 30 000 zł kwoty wolnej, 3600 zł rocznej kwoty zmniejszającej, maksymalnie 300 zł miesięcznego pomniejszenia zaliczki oraz próg 120 000 zł oddzielający stawki 12 i 32 proc. Przy kilku źródłach dochodu szczególnego znaczenia nabiera prawidłowy podział kwoty zmniejszającej między płatników.
Powiązany temat do następnego artykułu: „PIT-2 w 2026 roku: jak wypełnić formularz i kiedy opłaca się go złożyć”.