Od 1 stycznia 2027 roku próg podatkowy w PIT ma wzrosnąć ze 120 tys. zł do 130 tys. zł, a dochód od 130 tys. do 150 tys. zł zostanie objęty nową stawką 24% zamiast 32%. Kto rocznie zarabia do 120 tys. zł, nie zyska nic. Najwięcej, bo 3600 zł rocznie, zaoszczędzi podatnik z dochodem od 150 tys. zł wzwyż. To wciąż projekt: ustawa czeka na prace w komisji sejmowej.
Rządowy projekt nowelizacji ustaw o PIT, CIT i ryczałcie trafił do Sejmu 29 września 2026 r. jako druk nr 3147 (Sejm RP). Pierwsze czytanie odbyło się 6 października, a projekt skierowano do Komisji Finansów Publicznych. Wcześniej został opublikowany w Rządowym Centrum Legislacji (numer UD458). Porównaliśmy obecną i proponowaną skalę na konkretnych kwotach.
Ile zyskasz na nowych progach PIT? Tabela
Wyliczenia dotyczą rocznego dochodu opodatkowanego skalą (przychód minus koszty uzyskania i składki społeczne), przed ulgami. Nie uwzględniają składki zdrowotnej ani ulg, np. na dzieci.
| Dochód roczny | PIT w 2026 r. | PIT od 2027 r. (projekt) | Różnica |
|---|---|---|---|
| 100 000 zł | 8 400 zł | 8 400 zł | 0 zł |
| 120 000 zł | 10 800 zł | 10 800 zł | 0 zł |
| 125 000 zł | 12 400 zł | 11 400 zł | −1 000 zł |
| 130 000 zł | 14 000 zł | 12 000 zł | −2 000 zł |
| 140 000 zł | 17 200 zł | 14 400 zł | −2 800 zł |
| 150 000 zł | 20 400 zł | 16 800 zł | −3 600 zł |
| 180 000 zł | 30 000 zł | 26 400 zł | −3 600 zł |
| 250 000 zł | 52 400 zł | 48 800 zł | −3 600 zł |
Dochód 130 tys. zł rocznie to średnio ok. 10,8 tys. zł dochodu miesięcznie, a 150 tys. zł – ok. 12,5 tys. zł. Oszczędność rośnie liniowo między 120 a 150 tys. zł dochodu, a powyżej tej kwoty zatrzymuje się na 3600 zł. Rząd szacuje, że na zmianie skorzysta ponad 3,5 mln podatników, głównie pracowników etatowych.
Jak wygląda nowa skala podatkowa od 2027 roku?
- do 130 000 zł – 12% minus kwota zmniejszająca podatek 3600 zł (dziś ten przedział kończy się na 120 000 zł),
- od 130 000 do 150 000 zł – 12 000 zł plus 24% nadwyżki ponad 130 000 zł,
- powyżej 150 000 zł – 16 800 zł plus 32% nadwyżki ponad 150 000 zł.
Kwota zmniejszająca podatek zostaje na poziomie 3600 zł, więc kwota wolna od podatku nadal wynosi 30 tys. zł. Według opisu projektu w serwisie Infor.pl ten sam projekt podnosi daninę solidarnościową z 4% do 5% (dotyczy dochodów powyżej 1 mln zł rocznie). Media opisujące projekt podają też, że ma on obniżyć limit przychodów dla ryczałtu i podnieść CIT do 22% dla największych firm – te zmiany mają sfinansować niższy PIT.
Dla najlepiej zarabiających efekt netto może być ujemny. Przykład: przy dochodzie 1,5 mln zł zysk na skali to 3600 zł, ale danina wyższa o 1 punkt procentowy od nadwyżki ponad 1 mln zł oznacza 5000 zł więcej. Granica opłacalności wypada przy ok. 1,36 mln zł dochodu.
Kogo zmiana nie obejmie?
Nowe progi dotyczą tylko skali podatkowej. Nie zmienią rachunku osób, które:
- mają roczny dochód do 120 tys. zł – ich podatek pozostanie taki sam,
- rozliczają działalność podatkiem liniowym 19% albo ryczałtem od przychodów ewidencjonowanych,
- korzystają w całości ze zwolnienia, np. z ulgi dla młodych do 26 lat do limitu 85 528 zł przychodu.
Skorzystają za to nie tylko etatowcy. Skalą rozlicza się także dochód z umów zlecenia i o dzieło, więc liczy się suma wszystkich dochodów opodatkowanych skalą z całego roku, a nie jedna umowa. Inaczej jest z najmem prywatnym, który od 2023 roku rozlicza się wyłącznie ryczałtem – ten dochód nie wlicza się do progu.
Małżonkowie rozliczający się wspólnie liczą próg od połowy łącznego dochodu, więc dla pary realny próg wyniesie 260 tys. zł łącznie, a maksymalna oszczędność – do 7200 zł, jeśli łączny dochód pary przekracza 300 tys. zł. Przykład: małżonkowie z dochodami 160 tys. i 60 tys. zł (razem 220 tys. zł) liczą podatek od 110 tys. zł na osobę, więc ani dziś, ani po zmianie nie płacą stawki wyższej niż 12% – nowe progi nic im nie dadzą.
Co z zaliczkami w pracy od stycznia 2027?
Projekt zmienia też zasady pobierania zaliczek przez pracodawcę. Płatnik potrąca 12% do miesiąca, w którym narastający dochód od niego przekroczy 130 tys. zł, potem 24%, a po przekroczeniu 150 tys. zł – 32%. Dla osoby z wysoką pensją oznacza to, że wyższa stawka „wejdzie” na pasek płacowy później w roku niż dziś, a w miesiącach przejściowych netto będzie wyższe.
Na jakim etapie jest ustawa i co może się zmienić?
Do wejścia w życie potrzebne są jeszcze: prace w Komisji Finansów Publicznych, drugie i trzecie czytanie, Senat, podpis prezydenta i publikacja w Dzienniku Ustaw. W trakcie prac posłowie mogą zmienić kwoty, dlatego tabela powyżej pokazuje wariant z projektu rządowego, a nie ostateczne przepisy. Dopóki ustawa nie zostanie uchwalona, w rozliczeniu za 2026 rok obowiązuje stara skala: 12% do 120 tys. zł i 32% powyżej.
Co możesz zrobić już teraz?
- Sprawdź w PIT-11 za 2025 rok albo w kalkulatorze płac, ile wynosi Twój roczny dochód – to on decyduje, czy w ogóle skorzystasz.
- Jeśli rozważasz zmianę formy opodatkowania działalności na 2027 rok, policz skalę i liniowy na nowych kwotach dopiero po uchwaleniu ustawy; wybór formy składa się zwykle do 20 lutego.
- Gdy w tym roku zapłaciłeś za dużo podatku, sprawdź, jak działa nadpłata podatku bez wniosku po korekcie.
Wyliczenia mają charakter poglądowy i nie są poradą podatkową. W indywidualnej sprawie warto zapytać doradcę podatkowego albo Krajową Informację Skarbową (tel. 22 330 03 30).
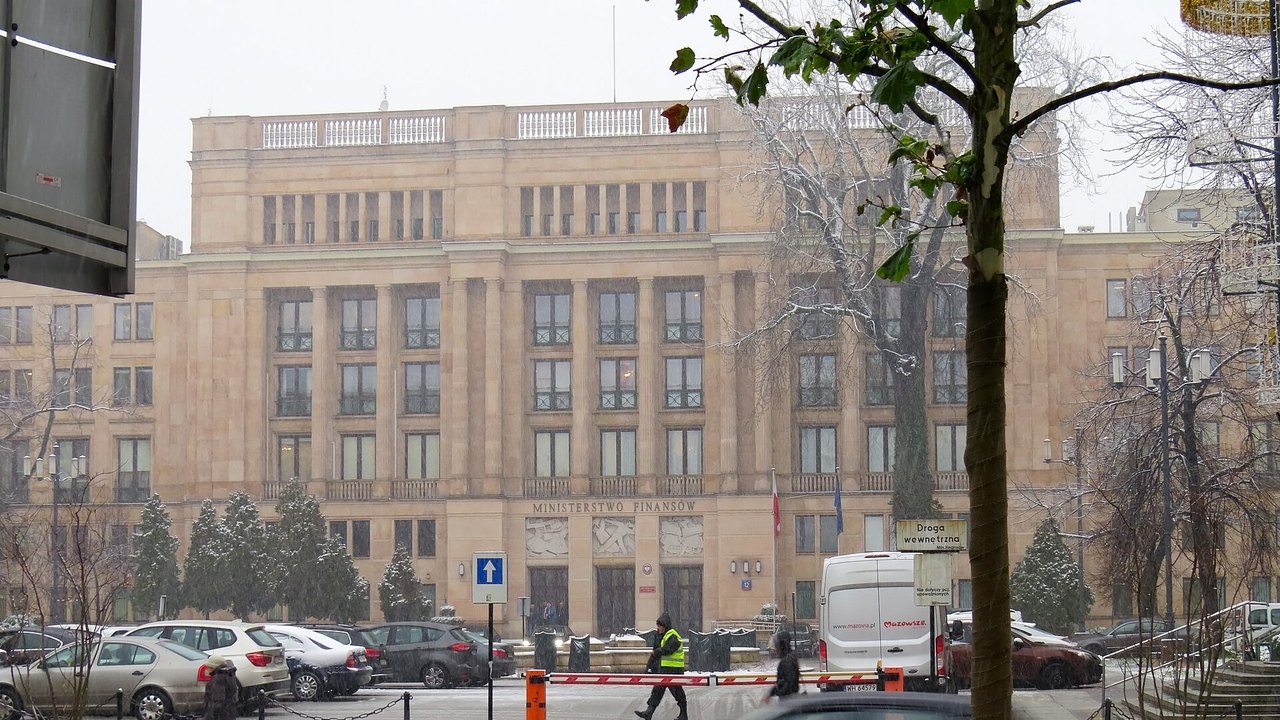
Fot.: Gmach Ministerstwa Finansów w Warszawie. Аимаина хикари, CC0, Wikimedia Commons.