Od 1 października 2026 r. obowiązuje nowelizacja Ordynacji podatkowej, która upraszcza odzyskiwanie nadpłaconego podatku: wystarczy złożyć korektę deklaracji, bez osobnego wniosku o stwierdzenie nadpłaty. Zmieniają się też limity – urząd skarbowy sam poprawi błąd do 10 tys. zł, a osoba spoza rodziny może zapłacić za kogoś podatek do 5 tys. zł.
Podstawą jest ustawa z 29 maja 2026 r. o zmianie ustawy – Ordynacja podatkowa oraz niektórych innych ustaw, opublikowana w Dzienniku Ustaw jako Dz.U. 2026 poz. 846. Większość przepisów weszła w życie 1 października, kilka zaczęło obowiązywać 26 czerwca, a część zacznie działać 26 grudnia 2026 r. Szczegóły zmian dla podatników opisały m.in. eGospodarka.pl i Rynek Zdrowia za Bankier.pl.
Ile wynoszą nowe limity? Porównanie przed i po 1 października
| Sytuacja | Do 30 września 2026 | Od 1 października 2026 |
|---|---|---|
| Odzyskanie nadpłaty po korekcie zeznania | korekta + osobny wniosek o stwierdzenie nadpłaty | sama korekta wszczyna postępowanie |
| Uzasadnienie przyczyn korekty | wymagane razem z wnioskiem | tylko przy nadpłacie powyżej 10 000 zł |
| Poprawka deklaracji przez urząd w czynnościach sprawdzających | do 5 000 zł | do 10 000 zł |
| Zapłata podatku przez osobę trzecią (np. znajomego) | do 1 000 zł | do 5 000 zł |
| Zapłata podatku przez małżonka, rodziców, dzieci, rodzeństwo | bez limitu | bez limitu (bez zmian) |
| Wniosek o umorzenie podatku | dopiero gdy powstała zaległość | także przed terminem płatności |
Jak teraz odzyskać nadpłatę po błędzie w zeznaniu?
Do tej pory osoba, która po terminie zauważyła, że zapłaciła za dużo – np. zapomniała o uldze w PIT – musiała złożyć korektę i dodatkowo wniosek o stwierdzenie nadpłaty z uzasadnieniem. Od 1 października korekta wykazująca nadpłatę sama uruchamia postępowanie, a jego datą wszczęcia jest dzień złożenia poprawionej deklaracji.
Uzasadnienie przyczyn korekty trzeba dołączyć dopiero wtedy, gdy wykazana nadpłata przekracza 10 000 zł. Przy mniejszych kwotach wystarczy sama poprawiona deklaracja. Jak podaje eGospodarka.pl, nowe zasady dotyczą korekt złożonych od 1 października 2026 r.; wcześniej złożone rozpatruje się według dotychczasowych przepisów.
W praktyce dotyczy to przede wszystkim rozliczeń rocznych. Jeśli w tegorocznym zeznaniu pominięto odliczenie, korektę składa się na tym samym formularzu, na przykład w sposób opisany w naszym poradniku PIT-37 krok po kroku, zaznaczając, że to korekta.
Co zmienia się, gdy urząd sam poprawi deklarację?
Urząd skarbowy w ramach tzw. czynności sprawdzających może poprawiać oczywiste błędy i omyłki rachunkowe w deklaracjach. Do końca września mógł to zrobić, jeśli zmiana nie przekraczała 5 000 zł. Teraz limit wynosi 10 000 zł i obejmuje m.in. kwotę podatku do zapłaty, nadpłaty, zwrotu, wykazanej straty oraz wybrane kwoty VAT.
Zmienia się też sposób informowania. Według eGospodarka.pl urząd nie musi już doręczać uwierzytelnionej kopii poprawionej deklaracji – podatnik dostaje informację o przyczynie i skutkach korekty. Jeśli się z nią nie zgadza, może w ciągu 14 dni wnieść sprzeciw.
Co to oznacza dla osoby rozliczającej PIT? Więcej drobnych błędów zostanie poprawionych bez wzywania do urzędu, ale warto czytać korespondencję z US (także w e-Urzędzie Skarbowym), bo termin na sprzeciw jest krótki.
Kto może zapłacić podatek za kogoś innego?
Najbliższa rodzina – małżonek, rodzice, dzieci i rodzeństwo – nadal może płacić podatek za podatnika bez ograniczeń kwotowych. Zmiana dotyczy osób spoza tego kręgu, np. znajomego, partnera bez ślubu czy kontrahenta. Limit wzrósł z 1 000 zł do 5 000 zł.
- Limit dotyczy wysokości całego zobowiązania, a nie pojedynczego przelewu – nie da się go obejść, dzieląc wpłatę na części.
- Wpłatę trzeba jednoznacznie opisać: czyj to podatek i którego zobowiązania dotyczy.
- W razie wątpliwości co do opisu przelewu warto zapytać w Krajowej Informacji Skarbowej.
Umorzenie podatku przed terminem płatności – dla kogo?
Dotychczas o umorzenie można było wnioskować w praktyce dopiero wtedy, gdy podatek nie został zapłacony w terminie i powstała zaległość. Od października wniosek można złożyć przed upływem terminu płatności. Według opisanych zmian dotyczy to m.in. podatków dochodowych, VAT oraz podatku od spadków i darowizn – kto dostał spadek, może przeczytać, kto płaci podatek od spadku i ile wynosi.
Umorzenie nie jest automatyczne. To ulga, którą organ podatkowy może przyznać po ocenie sytuacji podatnika (np. ważnego interesu podatnika lub interesu publicznego). Ponieważ decyzja należy do urzędu, przed rezygnacją z zapłaty w terminie warto skonsultować sprawę z urzędem skarbowym lub doradcą podatkowym.
Co zrobić teraz – krótka lista
- Sprawdź swoje tegoroczne zeznanie: jeśli pominięto ulgę lub koszt, korektę z nadpłatą możesz złożyć bez osobnego wniosku.
- Przy nadpłacie powyżej 10 000 zł przygotuj krótkie uzasadnienie, dlaczego składasz korektę.
- Śledź pisma z US i e-Urzędu Skarbowego – na sprzeciw wobec poprawki urzędu masz 14 dni.
- Jeśli wiesz, że nie zapłacisz podatku w terminie, wniosek o ulgę możesz złożyć jeszcze przed tym terminem.
Tekst ma charakter informacyjny i nie zastępuje porady podatkowej. W indywidualnych sprawach najlepiej skontaktować się z właściwym urzędem skarbowym, Krajową Informacją Skarbową lub doradcą podatkowym.
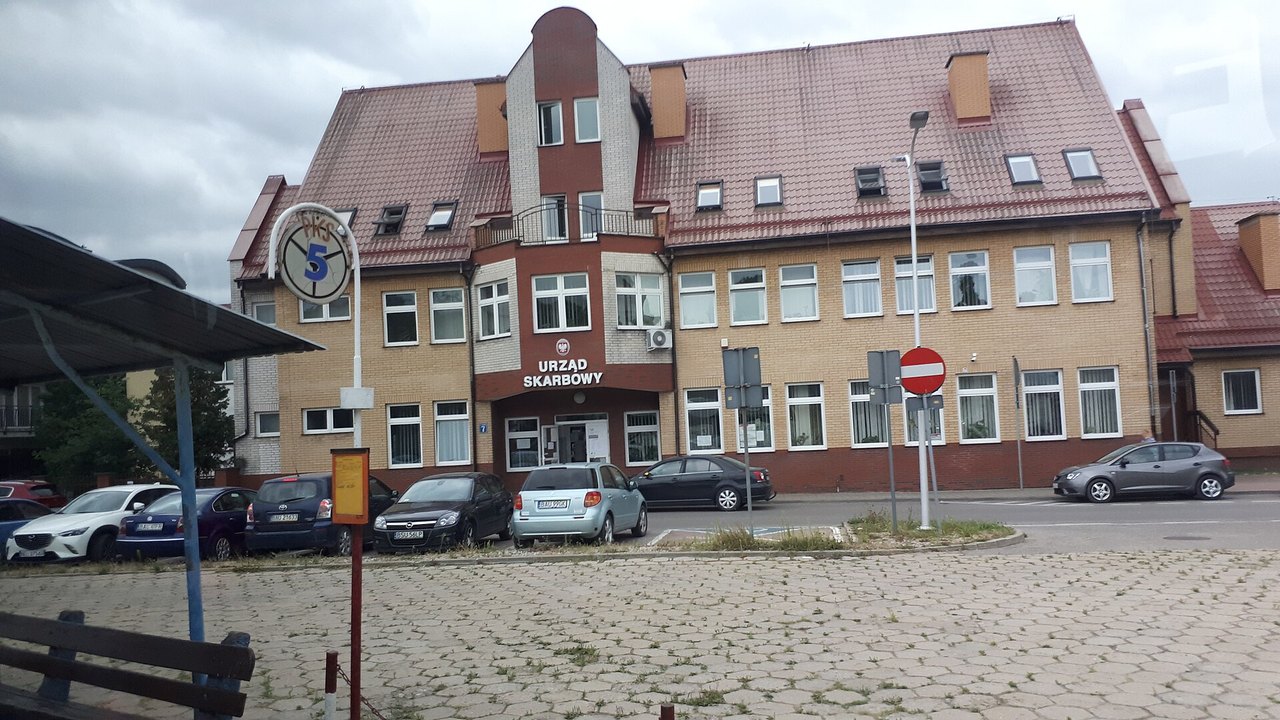
Fot.: Urząd Skarbowy w Augustowie. Rakoon, CC0, Wikimedia Commons.