Klienci ING Banku Śląskiego, Erste Banku Polska, Banku Pocztowego i Plus Banku nie muszą dziś niczego robić ze swoimi kontami, kartami ani kredytami. Prezes UOKiK uznał jednak, że zapisy pozwalające tym bankom podnosić opłaty i zmieniać umowy były niedozwolone, i nałożył łącznie 147,09 mln zł kar. Decyzje są nieprawomocne, ale dają klientom mocny argument, gdy bank zapowie podwyżkę.
Wszystkie liczby i przykłady zapisów pochodzą z komunikatu z 12 października 2026 r.: UOKiK – Zmiana warunków? Tylko według jasnych zasad. Zakwestionowane postanowienia dotyczyły m.in. rachunków, kart płatniczych i kredytowych, pożyczek oraz kredytów, także hipotecznych.
Ile kosztuje bank nieuczciwy zapis? Kary w liczbach
| Bank | Kara | Co zakwestionował UOKiK |
|---|---|---|
| Erste Bank Polska | 80,68 mln zł | podwyżki taryfy po wzroście płac o 3% lub przy inflacji od 0,5 pkt proc.; opłata dotąd zerowa mogła wzrosnąć do 200 zł |
| ING Bank Śląski | 63,25 mln zł | podwyżka opłat i prowizji nawet o 200% po wzroście inflacji o 0,3 pkt proc. lub płac o 1%; zmiana warunków pożyczki po „innym dokumencie” dowolnego podmiotu |
| Bank Pocztowy | 2,71 mln zł | zmiana regulaminu karty kredytowej przy „ulepszeniu usług”, bez odróżnienia drobnych zmian od istotnych |
| Plus Bank | 453 tys. zł | podwyżki opłat za konto po wzroście m.in. cen energii czy usług pocztowych o 1% oraz bliżej nieokreślonych „innych kosztów” |
| Razem | 147,09 mln zł | każdy bank dostał dwie kary: za zmiany umów oraz za opłaty i prowizje |
Czy moje opłaty za konto lub kartę teraz spadną?
Nie automatycznie. Decyzje nie są prawomocne – banki mogą odwołać się do Sądu Ochrony Konkurencji i Konsumentów, a takie spory trwają zwykle długo. Kary trafiają do budżetu państwa, a nie na rachunki klientów. Komunikat UOKiK nie nakłada też na banki obowiązku zwrotu pobranych wcześniej opłat.
Co realnie zmienia się dla klienta już teraz:
- masz oficjalne stanowisko urzędu, że niewielki wzrost inflacji czy kosztów banku nie uzasadnia sam w sobie podwyżki opłat,
- możesz powołać się na decyzję w reklamacji, jeśli bank podniósł opłatę na podstawie podobnego zapisu,
- gdy decyzja się uprawomocni, ustawa o ochronie konkurencji i konsumentów przewiduje, że uznanie klauzuli za niedozwoloną działa wobec banku i wszystkich jego klientów, którzy mają taki zapis w umowie.
Prezes UOKiK Tomasz Chróstny podsumował sprawę słowami: „Klauzula modyfikacyjna nie może być wekslem in blanco”.
Dlaczego próg 0,3 pkt proc. inflacji to za mało?
Według urzędu tak niskie progi pozwalały bankom podnosić opłaty niemal co miesiąc. Dla porównania: przy inflacji, która według GUS wynosiła w sierpniu 3,4 proc. (pisaliśmy o tym w tekście Inflacja w sierpniu 2026), zwykłe miesięczne wahania wskaźnika łatwo przekraczają kilka dziesiątych punktu. W przypadku Erste UOKiK zwrócił uwagę, że z zapisu nie wynikało nawet, czy chodzi o poziom inflacji, czy o jej wzrost, a próg 3% wzrostu płac był w ostatnich latach przekraczany stale.
Urząd podkreśla, że sama nazwa wskaźnika i próg to za mało. Klient powinien z umowy wyczytać, dlaczego zmiana danego wskaźnika wpływa na konkretną opłatę i o ile może ją podnieść.
Bank zapowiada podwyżkę. Co możesz zrobić?
- Sprawdź podstawę zmiany. Bank powinien wskazać, na który punkt umowy lub regulaminu się powołuje. Porównaj go z zapisami opisanymi przez UOKiK.
- Pilnuj terminu. Przy umowie rachunku płatniczego bank co do zasady musi przesłać propozycję zmian co najmniej dwa miesiące przed ich wejściem w życie. Do tego dnia możesz zgłosić sprzeciw i wypowiedzieć umowę bez opłat.
- Złóż reklamację na piśmie. Jeśli opłata już wzrosła, opisz, dlaczego uważasz zapis za niedozwolony, i powołaj się na decyzję UOKiK z 12 października 2026 r.
- Poproś o pomoc. Przy odmowie bezpłatnie pomoże miejski lub powiatowy rzecznik konsumentów, a w sporach z bankami także Rzecznik Finansowy. Infolinia konsumencka: 801 440 220 lub 222 66 76 76.
Uwaga przy kredytach: wypowiedzenie umowy z powodu niekorzystnej zmiany może oznaczać konieczność szybkiej spłaty całego zadłużenia. UOKiK sam wskazuje to jako powód, dla którego prawo do rezygnacji nie rozwiązuje problemu. Zanim cokolwiek wypowiesz, skonsultuj sytuację z rzecznikiem konsumentów lub prawnikiem.
Kto jeszcze powinien sprawdzić umowę?
Podobne mechanizmy podwyżek „po wzroście inflacji” lub „kosztów banku” występują w regulaminach wielu instytucji, nie tylko tych czterech. Porównaliśmy przykłady z komunikatu: najczęściej problemem był otwarty katalog powodów („inne koszty”, „inny dokument”, „ulepszenie usług”), który pozwala bankowi samodzielnie uznać, kiedy podwyżka jest uzasadniona. Jeśli w Twojej tabeli opłat w ostatnich latach pojawiły się nowe pozycje za usługi wcześniej bezpłatne, warto przejrzeć regulamin pod tym kątem.
Najwyższe kary dostały Erste i ING; ustawa pozwala nałożyć karę do 10 proc. obrotu przedsiębiorcy. Plus Bank zapłaci najmniej, choć jego zapis o „innych kosztach” urząd ocenił równie krytycznie: część wydatków to według UOKiK zwykłe ryzyko prowadzenia biznesu, które bank powinien uwzględnić już przy ustalaniu ceny usługi, a nie przerzucać później na klienta.
Ten tekst ma charakter informacyjny i nie zastępuje porady prawnej. W indywidualnej sprawie skontaktuj się z rzecznikiem konsumentów, Rzecznikiem Finansowym albo prawnikiem.
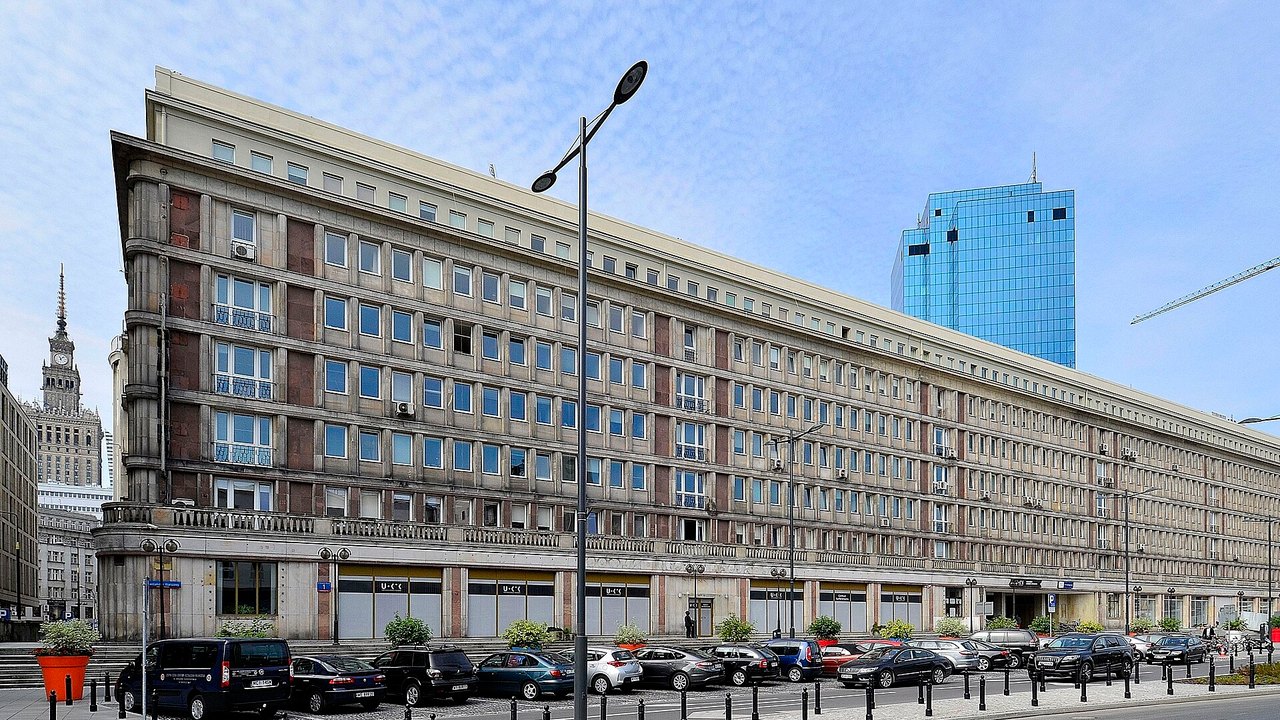
Fot.: siedziba UOKiK przy placu Powstańców Warszawy 1 w Warszawie. Adrian Grycuk, CC BY-SA 3.0 PL, Wikimedia Commons.