Podatek od darowizny 2026 zależy przede wszystkim od wartości otrzymanego majątku oraz relacji między darczyńcą a obdarowanym. Przepisy obejmują między innymi pieniądze, samochody, nieruchomości i inne prawa majątkowe przekazywane nieodpłatnie. W wielu przypadkach darowizna może być zwolniona z podatku, ale nie zawsze oznacza to brak formalności, Santeos.pl podaje
Podstawą prawną pozostaje ustawa z 28 lipca 1983 r. o podatku od spadków i darowizn. Jej aktualny tekst jednolity ogłoszono w Dzienniku Ustaw z 2026 r. pod poz. 478, a później wprowadzono również nowelizację opublikowaną pod poz. 775. Przy rozliczaniu darowizny znaczenie mają zatem nie tylko kwoty, ale również aktualne warunki zwolnień i obowiązki zgłoszeniowe.
Najczęstszy błąd polega na przekonaniu, że pieniądze otrzymane od rodziców zawsze są wolne od podatku bez względu na sposób ich przekazania i termin zgłoszenia.
Kwoty wolne od podatku od darowizny w 2026 roku
Wysokość kwoty wolnej zależy od grupy podatkowej, do której należy obdarowany. Limity dotyczą łącznej wartości nabyć od tej samej osoby w okresie pięciu lat poprzedzających rok ostatniego nabycia, powiększonej o wartość tego ostatniego nabycia. Nie należy więc analizować każdej wpłaty osobno.
| Grupa podatkowa | Przykładowa relacja | Kwota wolna |
|---|---|---|
| I grupa | Rodzice, dzieci, małżonek, rodzeństwo | 36 120 zł |
| II grupa | Ciotka, wujek, siostrzeniec, bratanek | 27 090 zł |
| III grupa | Osoby niespokrewnione i pozostałe | 5 733 zł |
Kwoty wskazane w tabeli odpowiadają limitom publikowanym przez Ministerstwo Finansów. W przypadku darowizn otrzymywanych wielokrotnie od tej samej osoby trzeba uwzględnić wcześniejsze przekazania w ustawowym okresie pięciu lat.
Przykładowo, jeżeli dziecko otrzymało od rodzica 20 000 zł, a następnie kolejne 20 000 zł, łączna wartość darowizn wyniesie 40 000 zł. Przekroczenie limitu 36 120 zł nie oznacza jednak automatycznie konieczności zapłaty podatku od całej kwoty. Jeżeli spełnione są warunki zwolnienia dla najbliższej rodziny, możliwe jest całkowite zwolnienie po dopełnieniu wymaganych formalności.
„Kwoty wolne sumuje się dla nabyć od tej samej osoby, a nie oddzielnie dla każdej wpłaty”.
Ta zasada ma znaczenie zwłaszcza wtedy, gdy rodzice regularnie przekazują dziecku pieniądze na mieszkanie, edukację albo bieżące wydatki. Warto zachować potwierdzenia przelewów i informacje o datach otrzymania środków.
Darowizna od rodziców i najbliższej rodziny. Jak uniknąć podatku?
Osoby należące do najbliższej rodziny mogą skorzystać ze szczególnego zwolnienia określanego jako grupa zerowa. Obejmuje ono małżonka, dzieci, wnuki, rodziców, dziadków, pasierba, rodzeństwo, ojczyma i macochę. W przeciwieństwie do zwykłej kwoty wolnej zwolnienie to może obejmować całą wartość darowizny.
Warunkiem jest jednak prawidłowe zgłoszenie nabycia, jeżeli przepisy wymagają formularza SD-Z2. Standardowy termin wynosi sześć miesięcy od powstania obowiązku podatkowego. Osobne zasady dotyczą sytuacji, w których umowę sporządzono w formie aktu notarialnego.
Darowizna pieniędzy musi być odpowiednio udokumentowana
Przy darowiźnie pieniężnej liczy się nie tylko zgłoszenie do urzędu, ale również sposób przekazania pieniędzy. Aby skorzystać ze zwolnienia, środki należy udokumentować dowodem przekazania na rachunek płatniczy obdarowanego, jego rachunek bankowy lub rachunek w SKOK albo przekazem pocztowym.
Przekazanie gotówki z ręki do ręki może utrudnić spełnienie ustawowych warunków zwolnienia. Samo późniejsze wpłacenie gotówki na własne konto nie jest tym samym co udokumentowany przelew od darczyńcy.
Przy większej darowiźnie od rodziców najlepiej zachować umowę, potwierdzenie przelewu oraz kopię złożonego zgłoszenia.
Do najważniejszych zasad należą:
- darowiznę zgłasza obdarowany, a nie osoba przekazująca pieniądze;
- termin sześciu miesięcy należy liczyć od właściwego zdarzenia określonego w przepisach;
- przy darowiźnie pieniężnej trzeba zachować dowód otrzymania środków w wymaganej formie;
- każda osoba korzystająca ze zwolnienia składa własne zgłoszenie, jeżeli jest ono wymagane.
W praktyce takie dokumenty mogą być potrzebne również wtedy, gdy urząd skarbowy poprosi o wyjaśnienie źródła pieniędzy wykorzystanych na zakup samochodu lub mieszkania.
Formularz SD-Z2 czy SD-3? Który dokument wybrać?
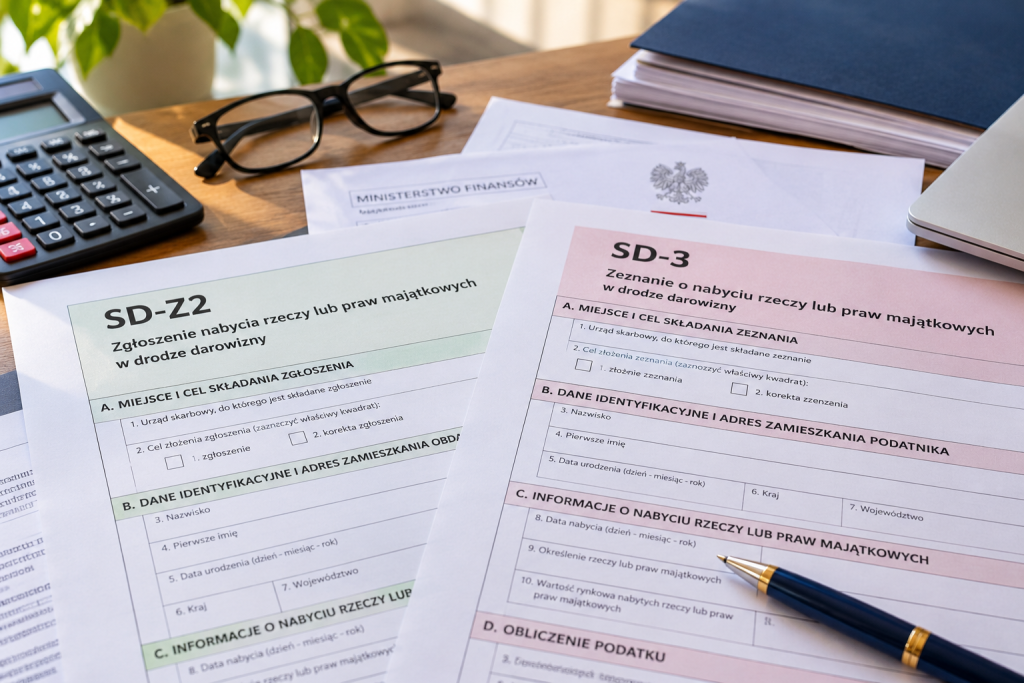
Wybór formularza zależy od sytuacji podatkowej. SD-Z2 służy do zgłoszenia nabycia rzeczy lub praw majątkowych, gdy obdarowany chce skorzystać ze zwolnienia przewidzianego dla najbliższej rodziny. SD-3 jest natomiast zeznaniem podatkowym dotyczącym nabycia majątku, między innymi w drodze darowizny, gdy należy rozliczyć podatek na zasadach ogólnych.
| Sytuacja | Właściwy dokument lub działanie |
|---|---|
| Darowizna od rodzica przekraczająca limit, z zachowaniem warunków zwolnienia | SD-Z2 |
| Darowizna od osoby niespokrewnionej przekraczająca kwotę wolną | SD-3 |
| Darowizna od dalszej rodziny przekraczająca kwotę wolną | SD-3, jeżeli nie ma zastosowania inne zwolnienie |
| Darowizna poniżej kwoty wolnej, po uwzględnieniu wcześniejszych nabyć | Zasadniczo bez zgłoszenia |
| Darowizna objęta odpowiednią umową w formie aktu notarialnego | Zgłoszenie może nie być wymagane |
| Darowizna pieniężna od najbliższej rodziny | SD-Z2 i dowód przekazania, jeśli wymagają tego przepisy |
Aktualne formularze elektroniczne i wersje do wydruku znajdują się w serwisie Ministerstwa Finansów. Zgłoszenie można złożyć przez internet, a w odpowiednich przypadkach także w formie papierowej w urzędzie skarbowym lub przesłać pocztą.
Jak złożyć zgłoszenie krok po kroku?
- Ustal wartość darowizny oraz datę jej otrzymania.
- Sprawdź, do której grupy podatkowej należy darczyńca.
- Zsumuj wcześniejsze darowizny od tej samej osoby w wymaganym okresie.
- Wybierz formularz SD-Z2 albo SD-3, zależnie od sytuacji.
- Przygotuj dokumenty potwierdzające darowiznę i zachowaj dowód złożenia formularza.
Jeśli obowiązek złożenia SD-3 powstał, zeznanie należy co do zasady złożyć w ciągu miesiąca od powstania obowiązku podatkowego. Podatek jest następnie ustalany przez urząd skarbowy w decyzji, a termin zapłaty wynosi zasadniczo 14 dni od jej doręczenia.
Jak obliczyć podatek od darowizny? Przykłady
Podatek od darowizny nie jest naliczany według jednej stawki dla wszystkich osób. Stosuje się progresywne skale zależne od grupy podatkowej, a podstawę opodatkowania stanowi czysta wartość nabytego majątku po uwzględnieniu ustawowej kwoty wolnej i dopuszczalnych odliczeń.
Przykład pierwszy: osoba niespokrewniona przekazuje obdarowanemu 10 000 zł. Jeżeli nie było wcześniejszych darowizn od tej samej osoby, a obdarowany należy do III grupy podatkowej, kwota przekracza limit 5 733 zł o 4 267 zł. Podatek oblicza się od nadwyżki według właściwej skali, a nie od całej darowizny. W najniższym przedziale III grupy stawka wynosi 12%, więc orientacyjne wyliczenie daje 512,04 zł.
Przykład drugi: ciotka przekazuje siostrzeńcowi 30 000 zł. Kwota wolna dla II grupy wynosi 27 090 zł, zatem nadwyżka to 2 910 zł. Przy zastosowaniu stawki 7% z pierwszego przedziału podatek wynosi orientacyjnie 203,70 zł.
Przykład trzeci: rodzic przekazuje dziecku 80 000 zł. Jeżeli dziecko prawidłowo zgłosi darowiznę i spełni warunki zwolnienia dla najbliższej rodziny, podatek może wynieść 0 zł. W takim przypadku nie stosuje się zwykłej skali podatkowej do nadwyżki ponad kwotę wolną.
„Ostateczna kwota podatku zależy od grupy podatkowej, podstawy opodatkowania i właściwej skali”.
Powyższe przykłady pokazują mechanizm obliczeń dla typowych przypadków. Przy większych darowiznach, wcześniejszych nabyciach lub szczególnych okolicznościach trzeba zastosować pełne zasady ustawowe, w tym właściwy przedział skali i kwotę podatku przypisaną do tego przedziału.
Darowizna samochodu lub mieszkania. Jak ustalić wartość?
Przedmiotem darowizny nie muszą być pieniądze. Przepisy obejmują także samochody, nieruchomości, udziały oraz inne prawa majątkowe. W takich przypadkach znaczenie ma wartość rynkowa nabytego majątku, a nie wyłącznie kwota wpisana w umowie.
Jeżeli rodzic przekazuje dziecku samochód o wartości 25 000 zł, należy uwzględnić wartość tego pojazdu i ewentualne wcześniejsze darowizny od tej samej osoby. Przy nieruchomości trzeba natomiast ustalić jej wartość rynkową oraz sprawdzić, czy umowa wymaga formy aktu notarialnego.
W przypadku mieszkania darowizna zwykle odbywa się u notariusza. Odpowiednia forma umowy wpływa na obowiązki zgłoszeniowe, ale nie oznacza, że każda czynność jest automatycznie wolna od wszystkich opłat. Koszty notarialne i ewentualne inne należności trzeba rozpatrywać odrębnie od podatku od spadków i darowizn.
Podobne zasady dotyczą darowizny udziału w nieruchomości. Istotne są zarówno wartość przekazywanego udziału, jak i relacja między stronami. W razie wątpliwości wycenę warto oprzeć na dokumentach i rzeczywistych cenach rynkowych.
Co się stanie, jeśli darowizna nie zostanie zgłoszona na czas?
Niedotrzymanie terminu może pozbawić obdarowanego prawa do zwolnienia, jeżeli zgłoszenie było warunkiem jego zastosowania. Dotyczy to szczególnie darowizn pieniężnych od najbliższej rodziny, gdy nie zostały spełnione wymogi dokumentacyjne.
Jeżeli nie można skorzystać ze zwolnienia, urząd może ustalić podatek na zasadach ogólnych. W określonych okolicznościach ujawnienie niezgłoszonej darowizny dopiero podczas kontroli lub postępowania może prowadzić do zastosowania szczególnej stawki 20%, jeżeli spełnione są ustawowe przesłanki.
Od 7 stycznia 2026 r. obowiązują także przepisy pozwalające w określonych przypadkach przywrócić termin na zgłoszenie nabycia. Konieczne jest uprawdopodobnienie, że uchybienie nastąpiło bez winy podatnika, a wniosek trzeba złożyć w ciągu siedmiu dni od ustania przyczyny niedotrzymania terminu. Razem z wnioskiem należy złożyć właściwe zgłoszenie. Możliwość ta nie oznacza automatycznego przywrócenia każdego spóźnionego terminu.
Jeśli termin minął, najlepiej ustalić datę powstania obowiązku podatkowego, przyczynę opóźnienia i dostępne dokumenty. W bardziej skomplikowanych sytuacjach pomoc doradcy podatkowego może ograniczyć ryzyko błędnego rozliczenia.
FAQ. Najczęstsze pytania o podatek od darowizny w 2026 roku
Ile można dostać od rodziców bez podatku?
Najbliższa rodzina może korzystać z pełnego zwolnienia, jeśli spełnione są wymagane warunki. Przy darowiźnie przekraczającej 36 120 zł co do zasady trzeba złożyć SD-Z2 w ciągu sześciu miesięcy, chyba że zgłoszenie nie jest wymagane ze względu na formę czynności. Przy darowiźnie pieniężnej należy również udokumentować przekazanie środków w sposób przewidziany przepisami.
Czy każdą darowiznę trzeba zgłaszać do urzędu?
Nie. Jeśli łączna wartość nabyć od tej samej osoby w odpowiednim okresie nie przekracza kwoty wolnej, zgłoszenie zasadniczo nie jest wymagane. Odrębne zasady dotyczą także nabycia w formie aktu notarialnego oraz darowizn objętych szczególnymi zwolnieniami.
Czy przelew od rodziców wystarczy do zwolnienia?
Sam przelew nie zastępuje zgłoszenia, jeśli SD-Z2 jest wymagany. Potwierdzenie bankowe stanowi natomiast dowód otrzymania pieniędzy i może być niezbędne do skorzystania ze zwolnienia.
Ile wynosi podatek od darowizny 10 000 zł?
To zależy od relacji z darczyńcą oraz wcześniejszych darowizn. W III grupie podatkowej, przy braku wcześniejszych nabyć, nadwyżka ponad limit 5 733 zł wynosi 4 267 zł. Przy stawce 12% daje to 512,04 zł, z zastrzeżeniem zastosowania właściwej skali podatkowej i okoliczności konkretnej sprawy.
Gdzie znaleźć formularze SD-Z2 i SD-3?
Aktualne formularze są dostępne na stronie Ministerstwa Finansów w sekcji poświęconej podatkowi od spadków i darowizn. Można tam wybrać wersję elektroniczną lub formularz do wydruku.
Darowizna nie musi oznaczać dodatkowego obciążenia podatkowego, ale wymaga prawidłowej oceny wartości, pokrewieństwa i terminów. W 2026 roku szczególne znaczenie mają sześciomiesięczny termin zgłoszenia darowizny od najbliższej rodziny oraz dokumentowanie przelewów pieniężnych. Zachowanie umowy i potwierdzeń przekazania majątku ułatwia prawidłowe rozliczenie i wyjaśnienie ewentualnych pytań urzędu skarbowego.